Сообщение «платёж отклонён» — самое бесполезное сообщение в интернете. Оно означает примерно всё сразу: от нехватки трёх рублей до того, что сервис вообще не работает с вашей страной. Дальше человек обычно делает худшее из возможного — повторяет попытку пять раз подряд, после чего его карту блокирует уже собственный банк.
Разберём, какие бывают отказы на самом деле, как отличить их друг от друга по косвенным признакам и чем платить, когда карта банка не подходит в принципе.
Четыре типа отказа и как их различить
Причина отказа почти никогда не пишется прямо, но она угадывается по тому, где именно платёж остановился.
Отказ банка-отправителя. Вы получаете СМС или пуш от своего банка о попытке операции, а сайт пишет об отклонении. Значит, до сервиса запрос дошёл, а банк его не выпустил: лимит, подозрение на мошенничество, запрет на зарубежные операции. Лечится звонком в банк или снятием ограничения в приложении.
Отказ платёжной системы. Уведомления от банка нет вообще, страница оплаты выдаёт ошибку за секунду. Это отказ на уровне маршрутизации: карты вашей страны не обслуживаются. Ничего «починить» здесь нельзя, нужен другой инструмент.
Отказ на 3-D Secure. Вас перебросило на страницу подтверждения, и там всё зависло или код не пришёл. Обычно проблема на стороне банка или в том, что телефон привязан к другому номеру.
Отказ по антифроду сервиса. Платёж проходит, а потом аккаунт получает ограничение или возврат. Самый неприятный случай: деньги списались и вернутся через неделю, а доступ уже потерян. Так реагируют на несовпадение страны карты, страны аккаунта и страны входа.
Простое правило для диагностики: если банк молчит — дело не в вашей карте, а в том, что её не берут. Никакие повторные попытки это не изменят.
Почему повторять платёж вредно
Три-четыре отбитые попытки подряд выглядят одинаково для трёх разных систем, и каждая реагирует по-своему.
Ваш банк видит перебор и временно ограничивает зарубежные операции. Платёжный шлюз сервиса помечает карту как проблемную — и следующая попытка отбивается уже автоматически, даже если причину вы устранили. А сам сервис может записать это в подозрительную активность аккаунта.
Разумный порядок: одна попытка, пауза минимум в час, затем попытка другим инструментом. Не той же картой ещё раз.
Чем платить, когда карта банка не подходит
Если отказ относится ко второму типу — карты страны не обслуживаются, — вариантов немного, и они различаются по цене ошибки.
Посредник «оплатим за вас». Вы переводите рубли, кто-то оплачивает счёт. Быстро, но вы отдаёте деньги без гарантий, а комиссия обычно 10–20%. Терпимо для разовой подписки, плохо для крупной суммы. Как проверять таких исполнителей — разбирали отдельно в материале как проверить сервис до оплаты.
Готовая карта с номиналом. Вы покупаете карту, на которой уже лежит нужная сумма, и платите ей сами. Верификация не нужна, выдача мгновенная, а риск ограничен номиналом — больше, чем на карте, потерять невозможно.
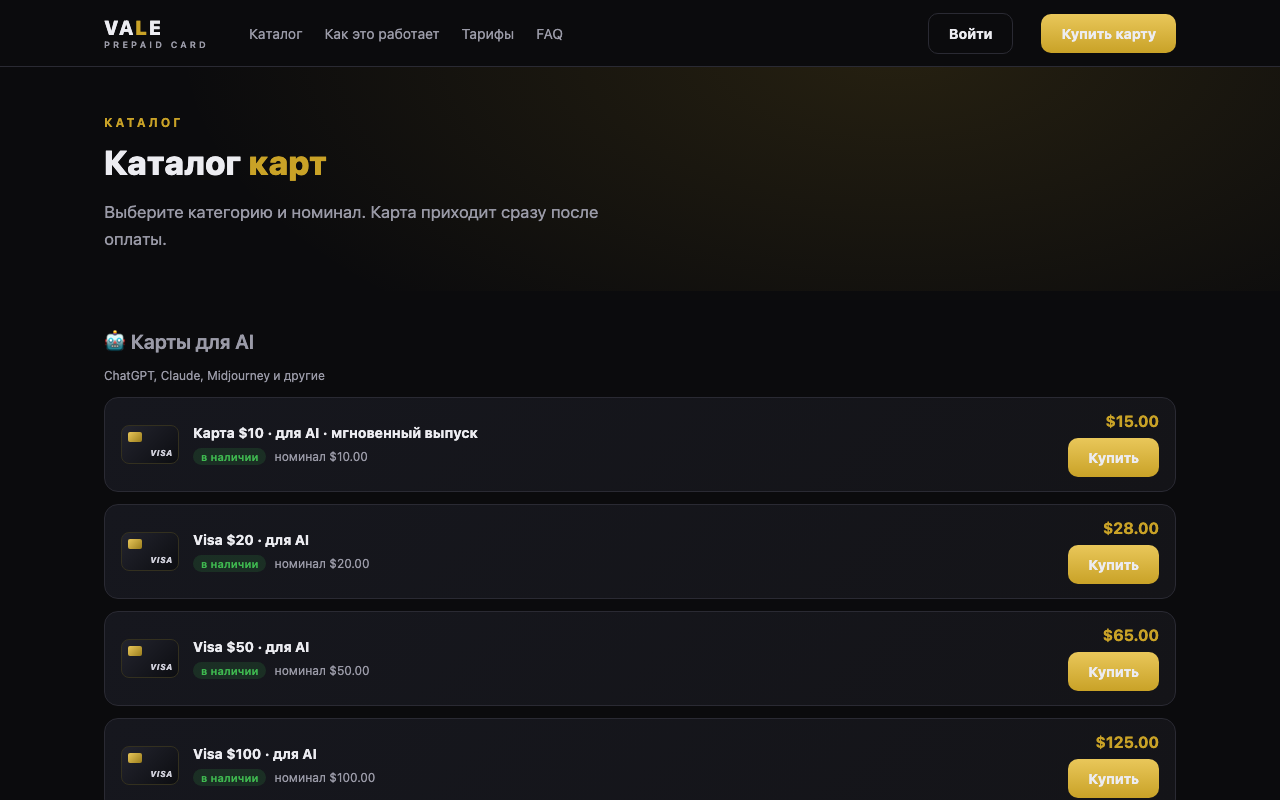
Из работающих примеров — Vale: карты разбиты по задачам, оплата в USDT, реквизиты приходят сразу. В каталоге отдельно вынесены карты под подписки и под AI-сервисы, есть trial-карты от восьми долларов для пробных периодов. Покупка идёт через бота.
Здесь стоит знать про ценообразование: наценка за выпуск ближе к фиксированной сумме, чем к проценту. Карта на 10 долларов стоит 15, на 100 — 125. Дробить покупку на мелкие номиналы невыгодно.
Пополняемая карта. Имеет смысл, когда платежей несколько и они регулярные. Пополняется криптой или рублями, живёт долго, привязывается к подпискам.
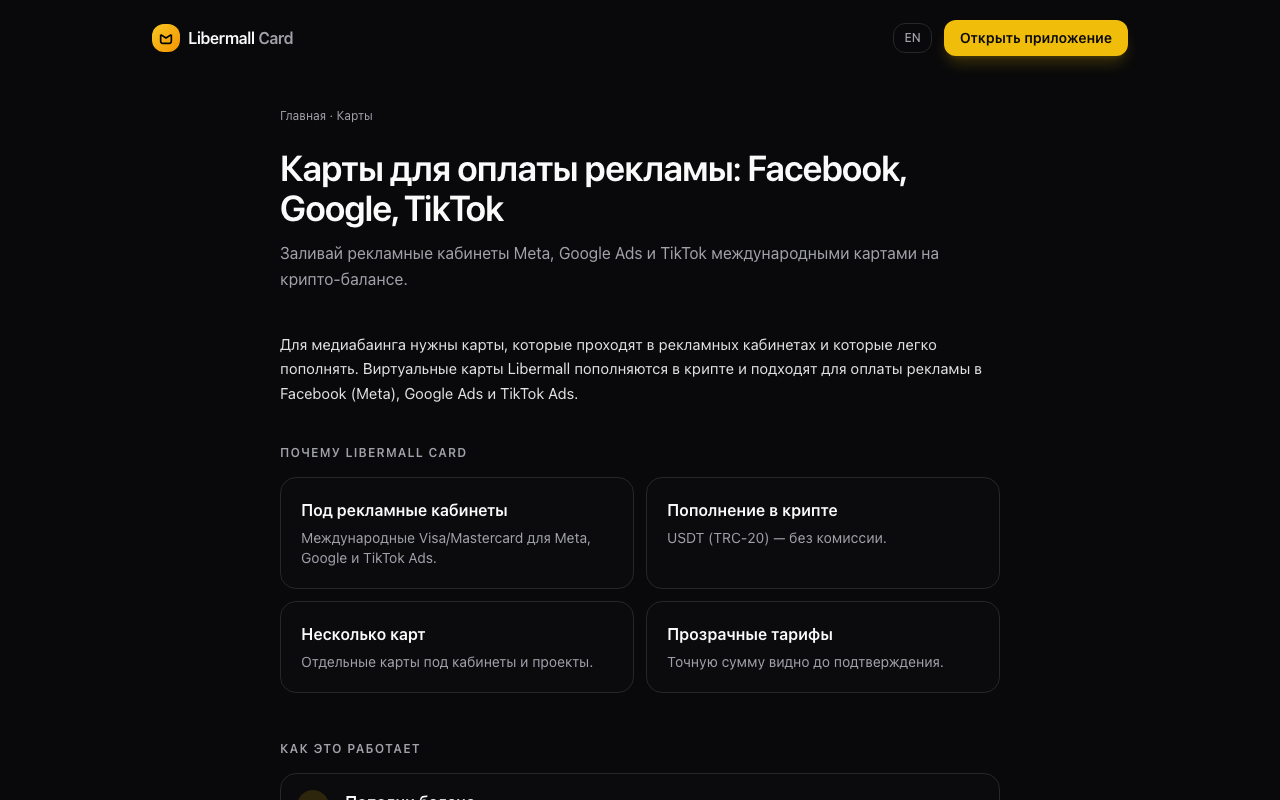
Пример — Libermall Card: Visa и Mastercard, пополнение USDT по сети TRON без комиссии, а также рублями через карту и СБП, выпуск и управление из Telegram. Отдельно есть карта под бесконтактную оплату — она дороже и требует верификации.
Как выбрать между разовой и пополняемой
Считается это в одно действие: сколько платежей вы планируете за ближайшие полгода.
| Ситуация | Что брать |
|---|---|
| Один платёж, сумма известна | карта с номиналом, с запасом 10–15% |
| Пробный период, тратить не планируете | trial-карта минимального номинала |
| Две-три подписки ежемесячно | пополняемая карта |
| Платёж на незнакомом сайте | карта с номиналом, и только она |
| Нужна оплата телефоном в офлайне | пополняемая с верификацией |
Строка про незнакомый сайт — не перестраховка. Готовый номинал — единственный инструмент, у которого потери ограничены заранее известной суммой, и именно поэтому им имеет смысл платить там, где вы не уверены в получателе.
Пять правил, которые снимают большую часть отказов
- Берите с запасом 10–15%. Сервис списывает сумму плюс конверсию валют, иногда плюс налог, иногда делает пробное списание сверх счёта. Платёж «ровно на сумму» отбивается чаще всего.
- Не меняйте три параметра сразу. Страна карты, страна аккаунта и место входа не должны расходиться одновременно — это и есть картина, на которую срабатывает антифрод.
- Проверяйте сеть при пополнении криптой. USDT в сети TRON и в сети Ethereum — разные адреса. Отправка не в ту сеть — самая обидная и самая необратимая потеря денег.
- Первый платёж делайте маленьким. Купите что-нибудь недорогое: сразу видно, проходит ли карта в конкретном сервисе, как быстро зачисляется пополнение и что показывает выписка.
- Сохраняйте скриншоты. Спор с поддержкой решается в разы быстрее, когда есть что показать. Это же касается и покупки цифровых товаров — что и как проверять до оплаты.
Чего не решает никакая карта
Отдельно стоит сказать о трёх ожиданиях, которые не сбываются.
Карта не открывает недоступный сервис. Если сайт не пускает по стране, способ оплаты этого не меняет.
Карта не меняет регион аккаунта. В App Store и Google Play оплата определяется страной учётной записи. Карта другой страны там не поможет.
Карта не делает платёж анонимным. Операции видны платёжной системе, а часть возможностей всё равно потребует подтверждения личности.
Итог
Первое, что нужно сделать при отказе, — не повторять платёж, а понять, кто именно отказал. Если ваш банк прислал уведомление, вопрос решается на его стороне. Если уведомления не было и страница отбила платёж мгновенно — карту просто не принимают, и нужен другой инструмент.
Дальше выбор простой: один платёж — карта с готовым номиналом, регулярные платежи — пополняемая. И в обоих случаях запас сверх суммы решает больше проблем, чем любой выбор сервиса.